Kaum Wechselmöglichkeiten für Arla-Lieferanten und intransparentere Strukturen.
„Gemeinsam können wir den Wert der Milch unserer Landwirte weiter maximieren“, das wurde etwa den Bäuerinnen und Bauern der Arla-Molkerei auf Infoveranstaltungen vor der Fusion mit der größten Molkerei im Bundesgebiet, Deutsches Milch Kontor (DMK), versprochen. Eine Mitgliederabstimmung gab es nicht, lediglich die Vertreter:innen durften ihre Stimme wirksam machen. Die Fusion zur neuen Arla ab Juni 2026 wurde von der Fusionskontrollbehörde der EU genehmigt und ist in der Umsetzungsphase.
Jetzt muss die Frage gestellt werden: Wird die nun mittlerweile drittgrößte Genossenschaftsmolkerei in Europa, die in konzernähnlichen Strukturen wirtschaftet, ihre Bäuerinnen und Bauern an den höheren Gewinnen beteiligen – die sich allein schon durch Skaleneffekte, also Größenvorteile einstellen? Oder werden die Auszahlungspreise – wie bislang – von dem Kieler Rohstoffwert des Instituts für Ernährung und Ernährungswirtschaft (ife) dominiert? Der Kieler Rohstoffwert errechnet sich aus den weltweiten Börsenwerten für Butter und Milchpulver, das sind auch international gehandelte Massenprodukte. Bislang hat noch keine Fusion dieses System durchbrochen.
Gewinne bei Tochterunternehmen
Es gibt allerdings auch Märkte, die sich preislich vom ife-Wert abheben. Weltweit boomt der Bedarf an Molke für hochpreisige Proteindrinks. Arla hat angekündigt, mit der Fusion dieses Geschäftsfeld auszubauen, weil bei der DMK durch die Käseproduktion enorme Molkemengen abfallen und die Wertschöpfung für die Herstellung für Proteindrinks deutlich erhöht werden kann. Das klingt schlüssig, aber Arla erwirtschaftet diese Gewinne in ihrem Tochterunternehmen Arla Foods Ingredients, also außerhalb der Genossenschaftsmolkerei und somit außerhalb der Einflussnahme des Kontrollgremiums ihrer Genossenschaftsmitglieder. Allein vor dem Hintergrund dieser Holdingstrukturen gilt es jetzt genau hinzuschauen, wie sich die Arla-Auszahlungspreise entwickeln. Im April liegt der Arla-Grundpreis plus Qualitätszuschlägen bei 38,48 Cent/kg, also nahe dem ife-Rohstoffwert mit 38 Cent/kg. Wie die MEG Milch Board mit ihrem Milch-Marker-Index festgestellt hat, lag der durchschnittliche Auszahlungspreis in Deutschland im selben Monat bei 38,92 Cent und damit 28 Prozent unter den durchschnittlichen Kosten von 53,12 Cent. Der Milchpreis ist nicht kostendeckend. Seither sind die Preise kaum gestiegen. Ob die stark verteuerten Süßmolkepreise im August sich bis zu den Höfen durchschlagen, bleibt abzuwarten. Die Produktionskosten jedenfalls ziehen hitzebedingt an.
Kritik an fehlenden Auflagen
Die AbL und die MEG Milch Board haben als Drittpartei mit einem umfassenden Gutachten die Fusion stark kritisiert und gefordert, eine Genehmigung nur mit Auflagen wie einer Ex-Post-Kontrolle zuzulassen. Zu einem ähnlichen Schluss kommt die Monopolkommission. Deren Vorsitzender Tomato Duso sagt gegenüber der Bauernstimme: „Die Monopolkommission hat wiederholt empfohlen, kritische Zusammenschlüsse im Nachhinein wissenschaftlich zu evaluieren. Eine entsprechende Datenverfügbarkeit vorausgesetzt, bietet sich auch der Zusammenschluss von Arla und DMK hierfür an. Es könnten insbesondere die Auswirkungen der zunehmenden Konzentration auf Verbraucherpreise und Auszahlungspreise in der Landwirtschaft untersucht werden.“ Die Fusionskontrollbehörde hingegen hat die Fusion ohne Auflagen genehmigt. Ihre Begründung ist bislang nur in einer Pressemeldung veröffentlicht. Darin schreibt sie, dass bei der Rohstoffbeschaffung die beteiligten Unternehmen, insbesondere in Norddeutschland, miteinander im Wettbewerb stehen und landwirtschaftliche Betriebe zu anderen Genossenschaften wechseln könnten.
Keine Möglichkeit auszuweichen
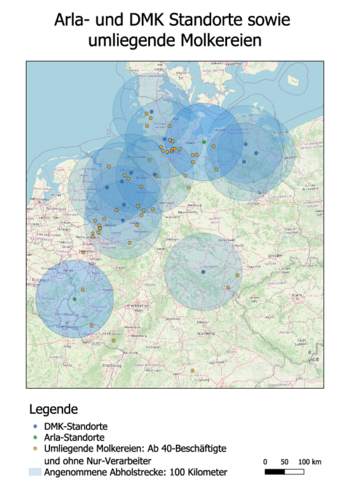
Das Gutachten von AbL und MEG Milch Board hat den Wettbewerb genau beleuchtet und kommt zu einem gänzlich gegenteiligen Schluss. Auf der Standortkarte sind die Molkereien mit einem Abhol-Radius von 100 Kilometer versehen. Dieser Wert stimmt auch mit Herangehensweisen einer wettbewerblichen Betrachtung des Bundeskartellamtes überein. In Niedersachsen gibt es im Jahr 2023 noch 19 Molkereien mit 26 Betriebsstätten, in denen 7,3 Mrd. kg Milch pro Jahr verarbeitet werden. DMK, Ammerland, Hochwald (Standort wurde 2025 an Theo Müller verkauft), Rücker (gehört seit diesem Jahr Meggle) und Frischli verarbeiten ca. 80 Prozent der Milch. Der Anteil von DMK beträgt ca. 37 Prozent und die Milch wird an fünf Standorten verarbeitet. In Niedersachsen ist keine Molkerei in der Lage, eine Milchmenge in der Größenordnung von DMK bzw. Arla aufzufangen. Die Molkerei Ammerland fällt als größte Molkerei als Alternative aus, weil sie bereits eine lange Warteliste hat und keine Neumitglieder aufnimmt. Rücker bzw. Meggle holt, unabhängig von der tatsächlichen Aufnahmekapazität, nur innerhalb von 80 Kilometern Milch ab. Für die übrigen größeren Molkereien gibt es zumindest keine Hinweise auf eine Erweiterung des Lieferantenstamms. In Mecklenburg-Vorpommern und Thüringen gibt es so gut wie keine Ausweichmöglichkeiten.
Entscheidend ist nicht die theoretische Ausweichmöglichkeit, sondern wie viele Milcherzeuger real neue Molkereien finden können, und demnach bestehen nahezu keine Ausweichmöglichkeiten. Nach Aussagen des Bundeskartellamts, auch wenn sie bereits einige Jahre zurückliegen, ist der Wettbewerb im Erfassungsmarkt für Rohmilch nahezu vollständig beruhigt.
Wettbewerbsnachteile entschärfen
Das bedeutet, wenn Arla ihre höheren Gewinne, die sie gegenüber dem Einzelhandel erzielt, wie bislang nicht an die Bäuerinnen und Bauern weitergibt, wenn der ife-Wert weiterhin die Preise dominiert, wenn die Produktionskosten weiterhin nicht berücksichtigt werden, dann haben Bäuerinnen und Bauern kaum Alternativen. Das ist ein massiver Wettbewerbsnachteil. Deshalb fordert die AbL Marktrahmenbedingungen. Dazu gehört, dass bei der anstehenden Konsultation zur Vertragspflicht, Art. 148 GMO, diese maximal wirksam in Deutschland anzuwenden ist. Das bedeutet, dass die Produktionskosten der Erzeuger:innen bei der Preisbildung anerkannt und einbezogen werden und dass Genossenschaften entsprechende vertragsähnliche Geschäftsbedingungen im Vorfeld gegenüber ihren Lieferant:innen transparent machen müssen. Außerdem muss der freiwillige Lieferverzicht aktiviert werden, um die aktuell zu hohen Mengen rasch abzubauen. Die Auszahlungspreise der neuen Arla gilt es weiterhin streng zu beobachten, ob sie die künftigen Gewinne an ihre Lieferanten weitergibt.